
L’assurance bris de glace représente une garantie automobile spécifique qui protège les conducteurs contre les dommages subis par les surfaces vitrées de leur véhicule. Cette couverture, souvent méconnue des automobilistes, joue pourtant un rôle déterminant dans la protection financière face aux incidents du quotidien. Qu’il s’agisse d’un impact de gravillon sur le pare-brise, d’un acte de vandalisme sur les vitres latérales ou d’une fissure due aux variations de température, cette garantie intervient pour limiter les frais de réparation ou de remplacement. Comprendre son fonctionnement, ses modalités d’application et ses limites permet aux conducteurs de mieux appréhender cette protection et d’optimiser leur contrat d’assurance auto.
L’essentiel à retenir
- La garantie bris de glace couvre tous les éléments vitrés du véhicule : pare-brise, vitres latérales, lunette arrière et toit ouvrant
- Cette assurance fonctionne avec une franchise spécifique, généralement comprise entre 50 et 150 euros
- La déclaration du sinistre doit s’effectuer dans les 5 jours ouvrés suivant la découverte du dommage
- Le montant de l’indemnisation dépend de la valeur vénale du véhicule et du type de réparation nécessaire
- Cette garantie n’impacte pas le coefficient de bonus-malus de l’assuré
Quels éléments vitrés protège cette garantie ?
La garantie bris de glace s’applique à l’ensemble des surfaces vitrées du véhicule, offrant une protection complète contre les dommages accidentels. Le pare-brise constitue l’élément le plus fréquemment concerné par cette assurance, subissant régulièrement des impacts de gravillons, des fissures dues aux chocs thermiques ou des bris causés par des projectiles. Les vitres latérales bénéficient également de cette couverture, qu’elles soient fixes ou mobiles, protégeant ainsi contre les actes de vandalisme ou les tentatives d’effraction.
La lunette arrière entre dans le périmètre de cette garantie, au même titre que les vitres du toit ouvrant lorsque le véhicule en est équipé. Certains contrats d’assurance étendent cette protection aux phares et aux feux, considérant leurs surfaces transparentes comme des éléments vitrés. Les rétroviseurs extérieurs peuvent aussi être couverts selon les conditions générales du contrat, bien que cette inclusion varie d’un assureur à l’autre.
Il convient de noter que cette garantie ne se limite pas aux bris complets. Elle intervient également pour les fissures, les éclats et les rayures profondes qui compromettent la sécurité ou la visibilité du conducteur. L’évaluation de la gravité du dommage détermine si une réparation suffit ou si un remplacement complet s’impose.
Comment déclarer un sinistre bris de glace ?
La déclaration d’un sinistre bris de glace suit une procédure précise que tout assuré doit respecter pour bénéficier de l’indemnisation. Le délai de déclaration constitue le premier élément crucial : l’assuré dispose de 5 jours ouvrés à compter de la découverte du dommage pour informer son assureur. Ce délai court même si le sinistre est découvert un week-end ou un jour férié.
La déclaration peut s’effectuer par différents moyens selon les modalités prévues au contrat. La plupart des assureurs proposent désormais des plateformes en ligne dédiées, permettant une déclaration rapide et un suivi en temps réel du dossier. L’appel téléphonique reste une option privilégiée par de nombreux assurés, offrant un contact direct avec un conseiller. Certains contrats acceptent encore les déclarations par courrier recommandé, bien que cette méthode soit moins répandue.
Le dossier de déclaration doit contenir plusieurs éléments obligatoires. Les circonstances exactes du sinistre doivent être détaillées : date, heure, lieu, conditions météorologiques et description précise de l’événement. Des photographies du dommage sous plusieurs angles facilitent l’expertise et accélèrent le traitement du dossier. Si le bris résulte d’un acte de vandalisme, un dépôt de plainte auprès des forces de l’ordre s’avère nécessaire, le récépissé devant être joint à la déclaration.
Quel montant d’indemnisation espérer ?
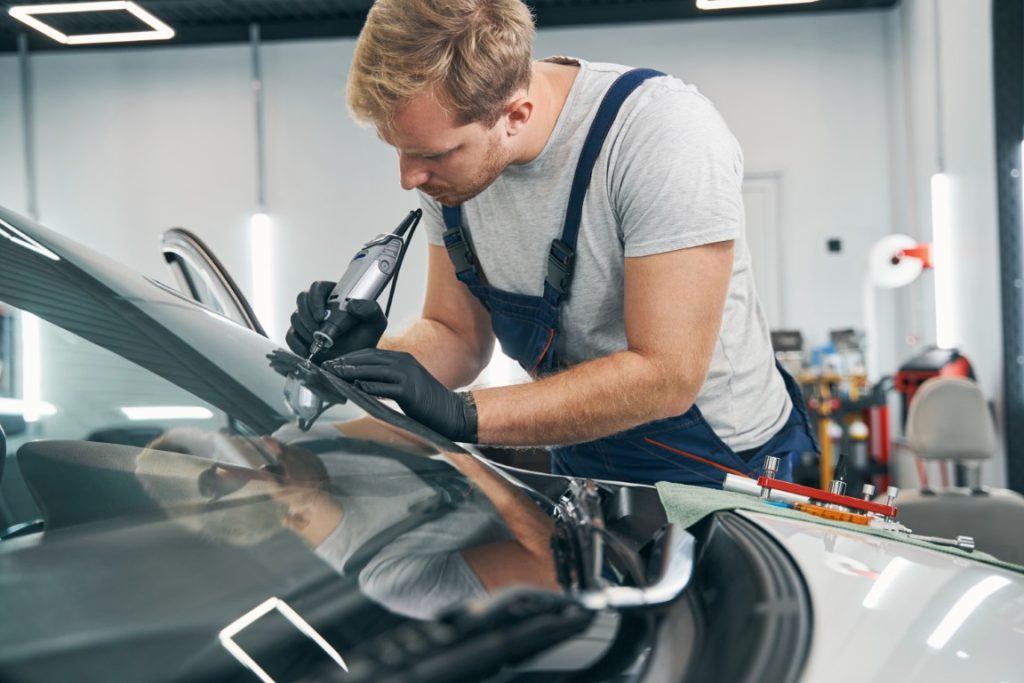
Le calcul de l’indemnisation pour un sinistre bris de glace obéit à des règles précises qui varient selon le type de dommage et la valeur du véhicule. Pour une réparation, l’assureur prend en charge l’intégralité des frais après déduction de la franchise. Cette solution s’applique principalement aux impacts de petite taille sur le pare-brise, réparables par injection de résine spécialisée.
En cas de remplacement nécessaire, le montant de l’indemnisation dépend de la valeur vénale du véhicule au moment du sinistre. Pour les voitures récentes, l’assurance couvre généralement le coût d’un vitrage d’origine constructeur. Pour les véhicules plus anciens, l’indemnisation peut se baser sur la valeur d’un vitrage de qualité équivalente, parfois appelé « vitrage adaptable ».
La franchise bris de glace, distincte de la franchise générale du contrat, s’applique systématiquement. Son montant varie habituellement entre 50 et 150 euros selon l’assureur et la formule choisie. Certains contrats proposent une franchise réduite, voire nulle, pour les réparations par injection, encourageant ainsi les interventions précoces qui évitent les remplacements plus coûteux.
| Type d’intervention | Franchise moyenne | Délai d’intervention | Prise en charge |
|---|---|---|---|
| Réparation par injection | 0 à 50 € | 24 à 48h | 100% après franchise |
| Remplacement pare-brise | 75 à 150 € | 48 à 72h | Selon valeur vénale |
| Remplacement vitres latérales | 50 à 100 € | 24 à 48h | 100% après franchise |
| Remplacement lunette arrière | 75 à 150 € | 48 à 72h | Selon valeur vénale |
Cette garantie influence-t-elle votre bonus-malus ?
L’un des avantages majeurs de la garantie bris de glace réside dans sa neutralité vis-à-vis du coefficient de bonus-malus. Contrairement aux sinistres responsables qui entraînent une majoration de 25% du coefficient, les sinistres bris de glace n’impactent pas l’évolution de ce coefficient. Cette spécificité encourage les assurés à déclarer rapidement les dommages sans craindre une augmentation de leur prime d’assurance auto.
Cette neutralité s’explique par la nature même des sinistres bris de glace, généralement considérés comme des événements accidentels indépendants de la responsabilité du conducteur. Un impact de gravillon, une grêle ou un acte de vandalisme échappent au contrôle de l’assuré, justifiant cette approche particulière des assureurs.
Toutefois, certains contrats prévoient des exceptions à cette règle. Si le bris de glace résulte d’un accident responsable impliquant d’autres dommages au véhicule, l’ensemble du sinistre peut être considéré comme responsable. Dans ce cas, c’est la nature globale du sinistre qui détermine l’impact sur le bonus-malus, non spécifiquement le bris de glace.
Quand souscrire cette garantie optionnelle ?
La garantie bris de glace s’avère particulièrement recommandée pour certains profils d’automobilistes et types de véhicules. Les conducteurs effectuant de nombreux kilomètres, notamment sur autoroute, s’exposent davantage aux projections de gravillons et aux impacts sur le pare-brise. Cette exposition accrue justifie la souscription de cette protection complémentaire.
Les propriétaires de véhicules récents ou haut de gamme trouvent également un intérêt économique à cette garantie. Le coût de remplacement d’un pare-brise sur ces véhicules peut atteindre plusieurs centaines d’euros, notamment lorsqu’il intègre des technologies avancées comme l’affichage tête haute ou les capteurs d’aide à la conduite. La garantie bris de glace limite significativement l’impact financier de ces réparations.
Les automobilistes stationnant régulièrement dans des zones à risque bénéficient aussi de cette protection. Les quartiers exposés au vandalisme, les zones industrielles avec projections de particules ou les régions sujettes aux intempéries violentes justifient cette couverture supplémentaire. Le coût annuel de la garantie, généralement compris entre 30 et 80 euros, reste modeste comparé aux frais potentiels de réparation.
Les exclusions à connaître absolument
Malgré son étendue, la garantie bris de glace comporte certaines exclusions qu’il convient de connaître pour éviter les mauvaises surprises. Les dommages préexistants à la souscription du contrat ne bénéficient d’aucune prise en charge. L’assureur peut exiger un état des lieux des vitrages lors de la signature, particulièrement pour les véhicules d’occasion.
Les bris résultant d’une négligence caractérisée de l’assuré peuvent être exclus de la garantie. Par exemple, la conduite avec un impact non réparé qui s’aggrave en fissure importante peut être considérée comme une négligence. De même, l’utilisation du véhicule dans des conditions extrêmes non prévues par le constructeur peut entraîner une exclusion.
Certains contrats excluent les dommages causés par des événements exceptionnels comme les catastrophes naturelles, ces derniers relevant d’autres garanties spécifiques. Les actes de guerre, les émeutes ou les mouvements populaires font également l’objet d’exclusions dans la plupart des contrats d’assurance bris de glace.
FAQ
Quelle différence entre réparation et remplacement ?
La distinction entre réparation et remplacement d’un élément vitré détermine le coût et la durée de l’intervention. La réparation par injection de résine s’applique aux impacts de diamètre inférieur à 2 centimètres, situés hors du champ de vision direct du conducteur. Cette technique permet de restaurer la transparence et la solidité du vitrage en quelques heures, pour un coût généralement inférieur à 100 euros.
Le remplacement devient nécessaire lorsque l’impact dépasse les critères de réparabilité ou lorsque des fissures se sont développées. Cette intervention, plus complexe, nécessite la dépose complète de l’ancien vitrage et la pose d’un élément neuf avec les joints d’étanchéité appropriés. Le délai d’immobilisation du véhicule s’étend alors de quelques heures à une journée complète.
Comment choisir son réparateur agréé ?
Le choix du réparateur influence directement la qualité de l’intervention et les délais de remise en état du véhicule. La plupart des assureurs proposent un réseau de partenaires agréés, garantissant des tarifs négociés et une qualité de service contrôlée. Ces professionnels bénéficient souvent de formations spécifiques aux techniques de réparation et disposent des équipements adaptés.
L’assuré conserve généralement la liberté de choisir son réparateur, même en dehors du réseau agréé. Cette option peut s’avérer intéressante pour bénéficier d’un service de proximité ou d’une expertise particulière. Toutefois, les tarifs pratiqués hors réseau peuvent dépasser les barèmes de remboursement de l’assureur, générant un reste à charge pour l’assuré.
Que faire en cas de refus d’indemnisation ?
Un refus d’indemnisation de la part de l’assureur peut survenir pour diverses raisons : non-respect des délais de déclaration, exclusion contractuelle ou contestation des circonstances du sinistre. Face à cette situation, l’assuré dispose de plusieurs recours pour faire valoir ses droits.
La première étape consiste à demander une justification écrite du refus, en se référant précisément aux clauses contractuelles invoquées. Cette démarche permet de vérifier la validité des motifs avancés et d’identifier d’éventuelles erreurs d’interprétation. Si le refus paraît injustifié, une réclamation auprès du service clientèle de l’assureur peut permettre de résoudre le litige à l’amiable.
En cas d’échec de cette démarche, le recours au médiateur de l’assurance offre une solution gratuite et impartiale. Cette procédure, accessible en ligne, permet d’obtenir un avis motivé sur le litige dans un délai de trois mois. Si le différend persiste, l’action en justice devant le tribunal compétent reste possible, bien que cette option implique des frais et des délais plus importants.
Comment optimiser sa garantie bris de glace ?
L’optimisation de la garantie bris de glace passe par une analyse attentive des conditions contractuelles et une adaptation aux besoins spécifiques de l’assuré. La négociation du montant de la franchise constitue un levier important : une franchise réduite augmente le coût de la garantie mais limite l’impact financier en cas de sinistre.
Certains assureurs proposent des options complémentaires intéressantes, comme la garantie du véhicule de remplacement pendant la réparation ou l’extension de la couverture aux accessoires vitrés. L’évaluation de ces options doit tenir compte de l’usage du véhicule et des contraintes professionnelles de l’assuré.
La prévention reste le meilleur moyen de limiter les risques de bris de glace. Le respect des distances de sécurité sur autoroute, le stationnement dans des lieux protégés et l’entretien régulier des joints d’étanchéité contribuent à préserver l’intégrité des surfaces vitrées du véhicule.